 หน้าแรก

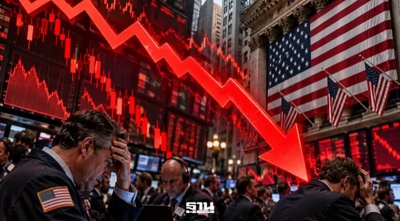
ทั้งนี้การปรับตัวของ Bond Yield สหรัฐฯ ในลักษณะ Bear Flattening ซึ่งอัตราผลตอบแทนพันธบัตรอายุ 2 ปีปรับขึ้นเร็วกว่าพันธบัตรอายุ 10 ปี ทำให้ตลาดเริ่มกังวลต่อแนวโน้มส่วนต่างอัตราดอกเบี้ยสุทธิ (NIM) ของธนาคารสหรัฐฯ ในระยะถัดไป ขณะที่อีกปัจจัยมาจากการหมุนเงินลงทุน (Sector Rotation) เข้าสู่หุ้นกลุ่มเทคโนโลยีและ AI สะท้อนการปรับพอร์ตของ Fund Flow ในช่วงที่ตลาดกำลัง Reprice อัตราดอกเบี้ย
สำหรับธนาคารพาณิชย์ของไทยมองว่าแนวโน้มวัฏจักรดอกเบี้ยแตกต่างจากสหรัฐฯ โดย Bond Yield ไทยอายุ 2-10 ปี ปรับขึ้นเฉลี่ย 14 bps นับตั้งแต่สิ้นไตรมาส 2/2569 ขณะที่ Bond Yield สหรัฐฯ เพิ่มขึ้นเฉลี่ย 53bps สะท้อนผลกระทบทางพื้นฐานที่แตกต่างกัน
ทั้งนี้ หากมีการส่งผ่าน Sentiment เชิงลบมายังหุ้นธนาคารพาณิชย์ของไทย โครงสร้างธนาคารพาณิชย์ของไทยยังแตกต่างจากธนาคารสหรัฐฯ จึงมองเป็นโอกาสใช้จังหวะราคาหุ้นผันผวนจาก Fund Flow ทยอยสะสม KTB ตามด้วย KBANK และ BBL
นอกจากนี้ แหล่งเงินทุนที่มีต้นทุนดอกเบี้ยของธนาคารพาณิชย์ของไทยส่วนใหญ่มาจากเงินฝากราว 87% และ Interbank ราว 9% ซึ่งอิงกับอัตราดอกเบี้ยนโยบายเป็นหลัก ขณะที่การใช้ตราสารหนี้ซึ่งอิงกับ Bond Yield มีสัดส่วนเพียง 4% แตกต่างจากธนาคารสหรัฐฯ อย่าง JPM ที่มี Interest-bearing liabilities ซึ่งไม่ใช่เงินฝากราว 36% และเงินฝากราว 64% จึงทำให้ผลกระทบต่อพื้นฐานแตกต่างกัน
อย่างไรก็ตาม ยังคงมุมมองต่อรายได้ดอกเบี้ยสุทธิ (NII) ของกลุ่มธนาคารพาณิชย์ของไทย โดยเฉพาะธนาคารขนาดใหญ่ มีแนวโน้มทยอยฟื้นตัวเมื่อเทียบกับไตรมาสก่อน (QoQ) ตั้งแต่ไตรมาส 3/2569 ตามวงจรดอกเบี้ยไทยที่ทรงตัว ขณะที่หาก Investment Cycle เร่งตัวขึ้น จะเป็นอีกปัจจัยสนับสนุนผลประกอบการในปีหน้า
ด้าน Valuation หุ้นธนาคารพาณิชย์ของไทยมีค่า PBV เฉลี่ยอยู่ที่ 1.2 เท่า และหากไม่รวม TISCO อยู่ที่ 1 เท่า เทียบกับค่าเฉลี่ยธนาคารหลักในต่างประเทศที่ 1.6 เท่า ทำให้ฝ่ายวิจัยมองว่าระดับ Valuation ของหุ้นธนาคารพาณิชย์ของไทยยังช่วยจำกัด Downside ได้ ขณะที่ Dividend Yield เฉลี่ยของกลุ่มอยู่ที่ 5.4% สูงกว่าค่าเฉลี่ยธนาคารหลักในต่างประเทศที่ 4.4% ซึ่งเป็นอีกปัจจัยช่วยลดความผันผวนของราคาหุ้น และอาจกลับมาเป็น Event Catalyst ก่อนเข้าสู่รอบจ่ายเงินปันผลประจำปี
สำหรับกลยุทธ์การลงทุน แนะนำ Barbell Strategy โดยฝั่งหุ้นธนาคารเน้นหุ้นปันผลและใช้จังหวะราคาผันผวนจาก Fund Flow สะสมหุ้นที่มีงบดุลแข็งแกร่ง ได้แก่ KTB ตามด้วย KBANK ขณะที่ BBL มองเป็น Catch-up Play จากค่า PBV ที่ 0.6 เท่า ต่ำกว่าค่าเฉลี่ยกลุ่มที่ 1.2 เท่า ส่วนอีกด้านของพอร์ตให้น้ำหนักกลุ่มท่องเที่ยวที่ยังมี Upside จาก Sentiment การลงทุนที่ดีขึ้นตามการเข้าสู่ฤดูกาลท่องเที่ยว ได้แก่ CENTEL, AOT และ ERW