 หน้าแรก

อุทัยวรรณ บัวเขียว
Yesterday
ชิ้นส่วนรถยนต์ปรับฐาน รับคลื่นลงทุน EV อุ้ม 7.5 แสนแรงงานไปต่อ
KEY POINTS
- อุตสาหกรรมชิ้นส่วนยานยนต์ไทยซึ่งมีการจ้างงานกว่า 7.5 แสนคน กำลังเผชิญความท้าทายในการเปลี่ยนผ่านจากรถยนต์สันดาปสู่ยุครถยนต์ไฟฟ้า (EV)
- ผู้ผลิตชิ้นส่วนไทยยังเข้าถึงห่วงโซ่อุปทานของค่ายรถ EV จากจีนได้ในสัดส่วนที่น้อยมาก เนื่องจากความได้เปรียบด้านต้นทุนของชิ้นส่วนนำเข้า
- ภาคเอกชนเสนอให้รัฐออกมาตรการจูงใจทางภาษีเพื่อส่งเสริมให้ค่ายรถยนต์ใช้ชิ้นส่วนที่ผลิตในประเทศ (Local Content) มากขึ้น แทนการบังคับ
- ผู้ผลิตชิ้นส่วนจำเป็นต้องเร่งปรับตัว ยกระดับเทคโนโลยีและทักษะแรงงาน เพื่อรักษาความสามารถในการแข่งขันและรักษาการจ้างงานไว้
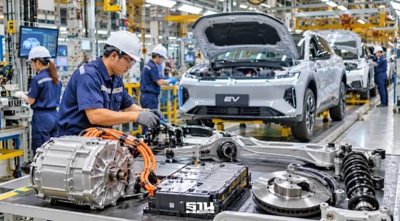
อุตสาหกรรมชิ้นส่วนยานยนต์ไทยกำลังเผชิญโจทย์ใหญ่จากการเปลี่ยนผ่านเทคโนโลยียานยนต์ จากเดิมที่มีรถเครื่องยนต์สันดาปภายใน (ICE) เป็นฐานการผลิตสำคัญ สู่รถยนต์ไฮบริดและรถยนต์ไฟฟ้า (EV) ที่กำลังเข้ามาเปลี่ยนโครงสร้างห่วงโซ่อุปทาน ขณะที่ผู้ผลิตชิ้นส่วนไทยยังเข้าไปมีส่วนร่วมกับค่ายรถ EV โดยเฉพาะผู้ผลิตจากจีนได้จำกัด ท่ามกลางความได้เปรียบด้านต้นทุนและการสนับสนุนจากประเทศต้นทาง
ชิ้นส่วนฯ กำลังหลักอุตฯยานยนต์
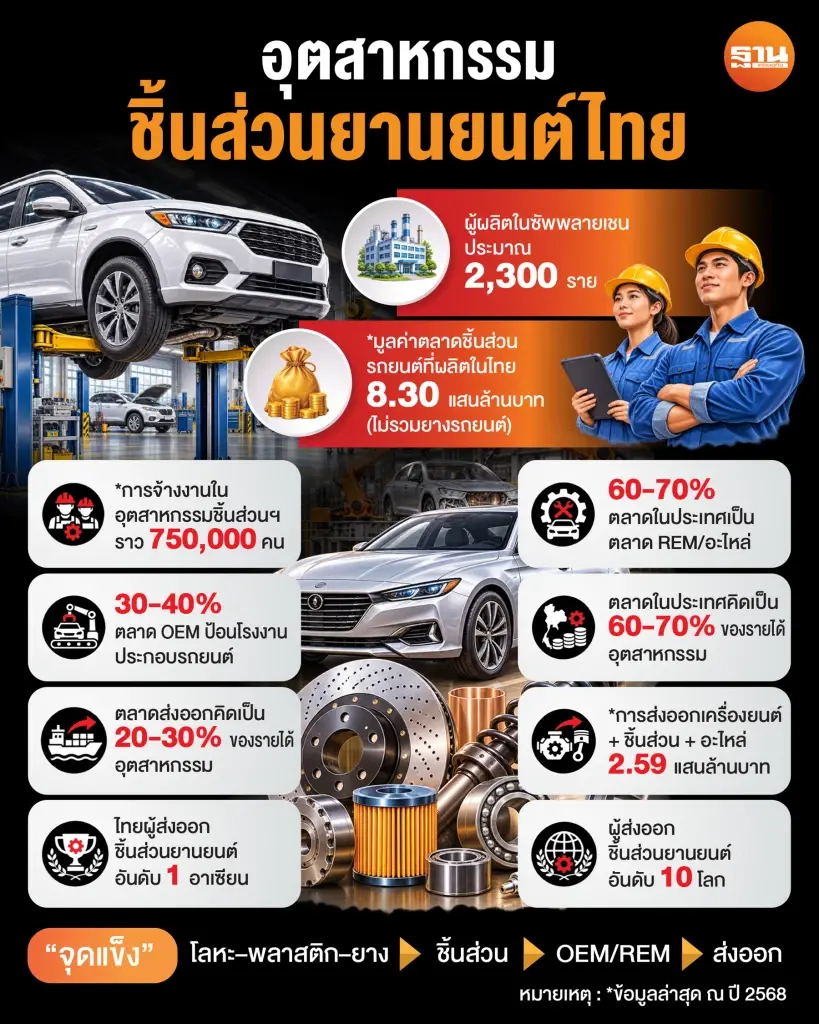
ข้อมูลอุตสาหกรรมชิ้นส่วนยานยนต์ไทย ณ ปี 2568 ระบุว่า มีผู้ผลิตในซัพพลายเชนประมาณ 2,300 ราย มูลค่าตลาดชิ้นส่วนรถยนต์ที่ผลิตในประเทศ 8.3 แสนล้านบาท ไม่รวมยางรถยนต์ และมีการจ้างงานราว 750,000 คน โดยไทยเป็นผู้ส่งออกชิ้นส่วนยานยนต์อันดับ 1 ในอาเซียน และอันดับ 10 ของโลก
โครงสร้างตลาดยังพึ่งพาตลาดในประเทศเป็นหลัก โดยตลาดอะไหล่ทดแทน (REM) มีสัดส่วนประมาณ 60–70% ส่วนตลาดชิ้นส่วนป้อนโรงงานประกอบรถยนต์ (OEM) อยู่ที่ 30–40% ขณะที่รายได้จากตลาดในประเทศคิดเป็น 60–70% และตลาดส่งออก 20–30% ของรายได้อุตสาหกรรม ส่วนการส่งออก เครื่องยนต์ ชิ้นส่วน และอะไหล่มีมูลค่าประมาณ 2.59 แสนล้านบาท
จุดแข็งสำคัญของไทยอยู่ที่ฐานการผลิตตั้งแต่วัสดุต้นน้ำ ทั้งโลหะ พลาสติก และยาง ไปจนถึงการผลิตชิ้นส่วน การป้อนโรงงานประกอบรถยนต์ และตลาดอะไหล่ทดแทน รวมถึงการส่งออก ทำให้ไทยมีระบบนิเวศการผลิตที่สะสมประสบการณ์มาอย่างยาวนาน อย่างไรก็ตาม การเปลี่ยนผ่านจากรถ ICE ไปสู่ Hybrid และ EV กำลังทำให้ความต้องการชิ้นส่วนและรูปแบบการจัดซื้อของค่ายรถเปลี่ยนแปลงไปอย่างมีนัยสำคัญ
นายอำพล หอมปลื้ม ประธานกลุ่มอุตสาหกรรมชิ้นส่วนและอะไหล่ยานยนต์ สภาอุตสาหกรรมแห่งประเทศไทย (ส.อ.ท.) เปิดเผยกับ “ฐานเศรษฐกิจ” ว่า การเปลี่ยนผ่านอุตสาหกรรมยานยนต์จำเป็นต้องมองทั้งระบบ ตั้งแต่ผู้ผลิตชิ้นส่วนต้นน้ำ ผู้ผลิตชิ้นส่วนระดับต่าง ๆ ไปจนถึงค่ายรถยนต์ โดยต้องสร้างความสามารถให้ผู้ผลิตไทยเป็น Local Maker ที่แข่งขันได้ในตลาดซึ่งมีเทคโนโลยีหลากหลาย ทั้ง ICE, Hybrid และรถยนต์ไฟฟ้า ภายใต้การแข่งขันที่เป็นธรรม
ชิ้นส่วนไทยยังเข้าไม่ถึง EV จีน
โจทย์สำคัญในเวลานี้คือ แม้ค่ายรถจีนเข้ามาตั้งฐานการผลิต EV ในไทยแล้ว แต่ผู้ผลิตชิ้นส่วนไทยยังเข้าไปเป็นผู้ส่งมอบชิ้นส่วนได้ไม่มากนัก โดยนายอำพลระบุว่า ผู้ผลิตไทยที่เข้าไปอยู่ในซัพพลายเชนของค่ายรถจีนที่เข้ามาตั้งฐานผลิตในไทยยังมีสัดส่วนเพียงเลขตัวเดียว ไม่ถึงเลขสองหลัก ส่วนใหญ่เป็นชิ้นส่วนขนาดใหญ่ เช่น แบตเตอรี่ ซึ่งมีการนับรวมเป็น Localization ไปแล้วในระดับหนึ่ง
สาเหตุสำคัญมาจากความได้เปรียบด้านต้นทุนของผู้ผลิตจีน ซึ่งมีเครือข่ายผู้ผลิตชิ้นส่วนครบวงจรและได้รับการสนับสนุนจากประเทศต้นทาง ทำให้การนำเข้าชิ้นส่วนหรือชุดประกอบจากจีนมาผลิตในไทยมีต้นทุนที่แข่งขันได้มากกว่าการจัดซื้อจากผู้ผลิตไทย ขณะที่ผู้ผลิตไทยยังต้องแบกรับต้นทุนการผลิตและไม่สามารถแข่งขันด้านราคาได้โดยตรง
ด้านนายปริญญา เขตคาม อุปนายกฝ่ายเศรษฐกิจ-ภาษี สมาคมผู้ผลิตชิ้นส่วนยานยนต์ไทย (TAPMA) กล่าวว่า ผู้ผลิตชิ้นส่วนไทยเคยชนะการประมูลจัดหาชิ้นส่วนให้ค่าย EV จีน แต่ไม่สามารถเดินหน้าการผลิตได้ เนื่องจากค่ายรถกำหนดราคาเป้าหมายไว้ในระดับเดียวกับราคาชิ้นส่วนจากจีน ซึ่งผู้ผลิตไทยไม่สามารถแข่งขันได้
นอกจากนี้ ค่ายรถจีนยังมีรถหลายรุ่น แต่ยอดขายต่อรุ่นอาจไม่สูงมาก ทำให้การลงทุนผลิตชิ้นส่วนเฉพาะรุ่นไม่คุ้มค่าเมื่อเทียบกับปริมาณการผลิต ขณะที่ค่ายรถญี่ปุ่นมีรูปแบบ การผลิตที่เน้นจำนวนรุ่นไม่มากและสร้างปริมาณการผลิตต่อรุ่นให้เกิดความคุ้มทุนมากกว่า
นายปริญญามองว่า การปรับขึ้นภาษีสรรพสามิตรถยนต์ EV นำเข้าทั้งคันเป็น 35% ซึ่งจะมีผลตั้งแต่วันที่ 1 มกราคม 2570 อาจช่วยเปลี่ยนสมการต้นทุนและกระตุ้นให้ค่ายรถพิจารณาใช้ชิ้นส่วนที่ผลิตในประเทศมากขึ้น แต่ยังไม่สามารถรับประกันได้ว่าคำสั่งซื้อจะกลับมาสู่ผู้ผลิตไทยทันที เพราะการลงทุนผลิตชิ้นส่วนต้องพิจารณาทั้งต้นทุน เทคโนโลยี และปริมาณความต้องการในระยะยาว
ยังมีช่องว่างชิ้นส่วนในประเทศ
นายอำพลกล่าวว่า แม้กระแส EV จะเป็นทิศทางสำคัญ แต่ไทยยังมีช่องว่างการใช้ชิ้นส่วนในประเทศ (Localization Gap) ในรถ ICE โดยเฉพาะรถยนต์นั่ง ซึ่งเป็นโอกาสให้ผู้ผลิตไทยพัฒนาศักยภาพและสะสมประสบการณ์เพิ่มเติม ก่อนต่อยอดไปสู่ชิ้นส่วนที่มีระบบไฟฟ้าและอิเล็กทรอนิกส์มากขึ้น
สิ่งสำคัญคือค่ายรถยนต์ต้องเปิดโอกาสให้ผู้ผลิตชิ้นส่วนไทยเข้าไปเติมช่องว่างดังกล่าว พร้อมถ่ายทอดเทคโนโลยีจากบริษัทแม่มายังเครือข่ายผู้ผลิตในประเทศ เพื่อยกระดับทักษะบุคลากรและความสามารถในการผลิต โดยเฉพาะการพัฒนาชิ้นส่วนสำหรับรถยนต์นั่งและรถยนต์ไฟฟ้า
ด้านนายปริญญาระบุว่าผู้ผลิตไทยยังมีข้อจำกัดด้านเทคโนโลยีในการผลิตชิ้นส่วนหลักของระบบ EV เช่น Inverter, Traction Motor และ Reduction Gear แต่มีศักยภาพในกลุ่มชิ้นส่วนย่อยและกระบวนการผลิตที่ไทยมีความเชี่ยวชาญอยู่แล้ว ทั้งการขึ้นรูปโลหะ การผลิต Housing การตีขึ้นรูป การขึ้นรูปเหล็ก พลาสติก และชิ้นส่วนยาง เช่น ท่อยางและปะเก็น
หากสามารถดึงผู้ลงทุนที่มีเทคโนโลยีเข้ามาตั้งฐานการผลิตในไทย จะช่วยให้ผู้ผลิตชิ้นส่วนไทยเข้าไปเป็นผู้ส่งมอบชิ้นส่วนย่อยให้กับผู้ผลิตระดับ Tier 1 ได้มากขึ้น รวมถึงเพิ่มโอกาสในการพัฒนาความสามารถด้านอิเล็กทรอนิกส์และแผงวงจร ซึ่งยังเป็นจุดอ่อนของอุตสาหกรรมไทยในปัจจุบัน
สร้างแรงจูงใจแทนบังคับใช้ชิ้นส่วนไทย
ภาคอุตสาหกรรมเห็นตรงกันว่า การเปลี่ยนผ่านสู่ EV จะไม่สามารถรักษาฐานผู้ผลิตชิ้นส่วนไทยไว้ได้ด้วยกลไกตลาดเพียงอย่างเดียว แต่รัฐต้องมีมาตรการสร้างแรงจูงใจให้ค่ายรถและนักลงทุนเลือกใช้ชิ้นส่วนที่ผลิตในประเทศ โดยนายอำพลไม่เห็นด้วยกับการใช้มาตรการบังคับ Local Content แต่เสนอให้รัฐกำหนดเป้าหมายการสร้างมูลค่าเพิ่มในประเทศ พร้อมใช้สิทธิประโยชน์ทางภาษีหรือเงินสนับสนุนเป็นแรงจูงใจแก่ผู้ผลิตที่ใช้ชิ้นส่วนและแรงงานไทย
ขณะที่นายปริญญาเสนอให้ปรับโครงสร้างภาษีและสิทธิประโยชน์เพื่อให้การจัดซื้อชิ้นส่วนในประเทศมีความคุ้มค่ามากกว่าการนำเข้า รวมถึงเพิ่มแรงจูงใจสำหรับการร่วมทุนระหว่างผู้ผลิตไทยกับนักลงทุนต่างชาติที่มีเทคโนโลยี โดยเสนอแนวทางให้มูลค่าการจัดซื้อชิ้นส่วนจากไทยสามารถนำมาหักลดหย่อนภาษีสรรพสามิตได้ ตามแนวทางที่มีการใช้ในมาเลเซีย
นอกจากนี้ TAPMA ยังเสนอแนวทาง Thai Content เพื่อเป็นทางเลือกในการกำหนดเงื่อนไขภาษีรถยนต์ โดยมีข้อเสนอให้ผู้ผลิตสามารถเลือกใช้สัดส่วน Thai Content 30% ควบคู่กับการผลิตชิ้นส่วน e-Part อย่างน้อย 1 รายการ หรือใช้ Thai Content 40% โดยไม่ต้องผลิต e-Part เพื่อรับสิทธิภาษีในอัตราที่เสนอ อย่างไรก็ตาม ข้อเสนอดังกล่าวยังอยู่ระหว่างการผลักดัน ไม่ใช่หลักเกณฑ์ที่ประกาศใช้แล้ว
อีกประเด็นที่ต้องเร่งจัดการคือการตรวจสอบสัดส่วน Thai Content ให้มีความเข้มงวด โดยเฉพาะกรณีการนำเข้าชิ้นส่วนจากต่างประเทศมาประกอบในไทย แล้วอ้างว่าเป็นการสร้างมูลค่าเพิ่มในประเทศ หากไม่มีระบบตรวจสอบที่ชัดเจน อาจทำให้ผู้ผลิตที่ใช้ชิ้นส่วนไทยจริงเสียเปรียบผู้ประกอบการที่อาศัยช่องว่างด้านกฎเกณฑ์
ห่วงคำสั่งซื้อ–จ้างงานกดดัน Tier 2 และ Tier 3
ผลกระทบจากการเปลี่ยนผ่านเทคโนโลยีไม่ได้จำกัดอยู่เฉพาะผู้ผลิตชิ้นส่วนรายใหญ่ แต่ยังส่งต่อไปถึงผู้ผลิตระดับ Tier 2 และ Tier 3 ซึ่งเป็นฐานสำคัญของอุตสาหกรรม โดยนายปริญญาประเมินว่าในช่วง 1–3 ปีข้างหน้า คำสั่งซื้อและการจ้างงานมีแนวโน้มลดลง ผู้ประกอบการอาจเริ่มจากการลดชั่วโมงทำงานล่วงเวลา (OT) และไม่ต่อสัญญาแรงงานรับเหมาช่วง ก่อนพิจารณาลดพนักงานประจำ
ทั้งนี้ TAPMA ประเมินว่าผู้ผลิตชิ้นส่วนมีแรงงานประมาณ 200,000–300,000 คน ขณะที่ข้อมูลพื้นฐานอุตสาหกรรมปี 2568 ระบุการจ้างงานในอุตสาหกรรมชิ้นส่วนฯ ราว 750,000 คน โดยตัวเลขดังกล่าวมีขอบเขตการนับแตกต่างกัน จึงไม่ควรนำมาเปรียบเทียบโดยตรง อย่างไรก็ตาม ทั้งสองฝ่ายเห็นตรงกันว่า หากคำสั่งซื้อจากค่ายรถลดลง ผลกระทบจะส่งผ่านไปยังรายได้และความมั่นคงของแรงงาน รวมถึงปัญหาหนี้ครัวเรือน
ขณะที่นายอำพลประเมินว่า ในช่วง 1–2 ปีข้างหน้า คำสั่งซื้อและการจ้างงานอาจยังไม่ลดลง แต่มีแนวโน้มทรงตัว เนื่องจากแม้ความต้องการชิ้นส่วน ICE ในประเทศลดลง แต่ยังมีปริมาณความต้องการจากตลาดโลกเข้ามาชดเชย ขณะที่การผลิตรถยนต์กลุ่ม Hybrid และ EV มีแนวโน้มเพิ่มขึ้น
ต่อยอด S-Curve สร้างทางรอด
สำหรับแนวทางรับมือผู้ผลิตชิ้นส่วนไทยต้องเร่งยกระดับเทคโนโลยี เพิ่มทักษะแรงงานและปรับกระบวนการผลิตสู่ Smart Manufacturing เพื่อรองรับความต้องการของอุตสาหกรรมในอีก 5–15 ปีข้างหน้า โดยผู้ผลิตTier 1 ต้องมีบทบาทช่วยประคับประคองผู้ผลิต Tier 2 และ Tier 3 ให้สามารถปรับตัวไปพร้อมกันไม่ปล่อยให้ผู้ประกอบการรายย่อยหลุดออกจากห่วงโซ่อุปทาน
นอกจากอุตสาหกรรมยานยนต์แล้ว ผู้ผลิตไทยยังสามารถนำความรู้และกระบวนการผลิตเดิมไปต่อยอดสู่อุตสาหกรรมใหม่ในกลุ่ม S-Curve เช่น อุตสาหกรรมป้องกันประเทศ เครื่องมือแพทย์ และระบบราง ซึ่งมีความต้องการชิ้นส่วนโลหะ พลาสติก และวัสดุอื่น ๆ ที่ผู้ผลิตไทยมีพื้นฐานความเชี่ยวชาญอยู่แล้ว
นายอำพลกล่าวว่า เป้าหมายของผู้ผลิตชิ้นส่วนไทยคือการเป็นผู้ประกอบการที่สามารถยืนหยัดอยู่ได้ในระยะยาว โดยต้องเพิ่มมูลค่าสินค้า พัฒนาทักษะใหม่ และสร้างความสามารถในการแข่งขัน ไม่ใช่พึ่งพาการผลิตชิ้นส่วนแบบเดิมเพียงอย่างเดียว พร้อมมองว่าศักยภาพของไทยยังสามารถแข่งขันกับประเทศในภูมิภาคได้ หากรัฐและเอกชนร่วมกันสร้างระบบนิเวศการลงทุนที่เหมาะสม
ทั้งนี้ การเดินทางไปโรดโชว์ประเทศญี่ปุ่นระหว่างวันที่ 18–20 พฤศจิกายน 2569 ของภาครัฐและเอกชนไทยจึงเป็นอีกหนึ่งโอกาสในการผลักดันให้ค่ายรถญี่ปุ่นเพิ่มการใช้ชิ้นส่วนในประเทศ และขยายความร่วมมือกับผู้ผลิตไทยในระยะยาว