 หน้าแรก

อุทัยวรรณ บัวเขียว
11 hrs
ปุ๋ยอินทรีย์ 5 พันล้านสะดุด โรงงานทยอยปิด จี้รัฐปลดล็อกกฎระเบียบ
KEY POINTS
- อุตสาหกรรมปุ๋ยอินทรีย์มูลค่า 5 พันล้านบาทกำลังประสบปัญหา โรงงานผลิตทยอยปิดตัวลงเนื่องจากตลาดในประเทศไม่เติบโตและเกษตรกรยังคงนิยมใช้ปุ๋ยเคมี
- กฎระเบียบภาครัฐที่ซับซ้อนและล่าช้า โดยเฉพาะขั้นตอนการขึ้นทะเบียนปุ๋ยกับกรมวิชาการเกษตร เป็นอุปสรรคสำคัญที่ทำให้ธุรกิจสะดุดและไม่สามารถพัฒนาผลิตภัณฑ์ใหม่ได้
- ผู้ประกอบการเรียกร้องให้ภาครัฐเร่งแก้ไขปลดล็อกกฎเกณฑ์ที่เป็นอุปสรรค พร้อมปรับตัวหันไปพึ่งพาตลาดส่งออกเพื่อความอยู่รอดของธุรกิจ
ท่ามกลางกระแสรักษ์โลก นโยบายข้าว-ยางพารา คาร์บอนต่ำ และเป้าหมายการเกษตรยั่งยืนที่ภาครัฐพยายามโหมกระแสอย่างต่อเนื่อง แต่ภาพความจริงของอุตสาหกรรมปุ๋ยอินทรีย์และปุ๋ยชีวภาพไทย กลับสวนทางอย่างสิ้นเชิง
“ฐานเศรษฐกิจ” สัมภาษณ์พิเศษ “นายปภัสรพงษ์ ปั้นทอง นายกสมาคมธุรกิจปุ๋ยอินทรีย์และปุ๋ยชีวภาพไทย” ที่สะท้อนวิกฤตความติดขัดเชิงโครงสร้าง กฎระเบียบที่เป็นอุปสรรค และทางรอดของภาคเอกชนในธุรกิจที่ต้องลดการพึ่งพาตลาดในประเทศ และปรับตัวส่งออกเพิ่มมากขึ้น เพื่อประคองธุรกิจให้อยู่ได้
ตลาดไม่โต เกษตรกรยังยึดติดปุ๋ยเคมี
นายปภัสรพงษ์ กล่าวถึงตลาดปุ๋ยอินทรีย์และปุ๋ยชีวภาพในประเทศยังทรงตัว มีปริมาณการใช้ไม่เกิน 50,000 ตัน คิดเป็นมูลค่าประมาณ 5,000 ล้านบาทต่อปี ต่ำกว่าตลาดปุ๋ยเคมีที่มีมูลค่าตลาดราว 30,000 ล้านบาท อย่างมาก สะท้อนให้เห็นว่าการผลักดันเกษตรยั่งยืนยังไม่สามารถเปลี่ยนผ่านไปสู่การขยายตัวของตลาดได้อย่างเป็นรูปธรรม
“อุปสรรคสำคัญที่ทำให้ตลาดปุ๋ยอินทรีย์ไม่สามารถขยายสู่ตลาดแมสได้ คือเกษตรกรส่วนใหญ่ยังขาดความรู้เรื่องประเภทและวิธีใช้ปุ๋ยอินทรีย์และปุ๋ยชีวภาพอย่างถูกต้อง ขณะที่ภาครัฐยังส่งเสริมความรู้แก่เกษตรกรไม่มากพอ ทำให้หลายรายกังวลเรื่องผลผลิตและไม่กล้าเปลี่ยนจากการใช้ปุ๋ยเคมีที่คุ้นเคย ทำให้ปุ๋ยอินทรีย์และปุ๋ยชีวภาพไม่สามารถใช้ทดแทนปุ๋ยเคมีได้ทั้งหมด เพราะมีหน้าที่และประสิทธิภาพแตกต่างกัน แนวทางที่เหมาะสมจึงควรเป็นการใช้ปุ๋ยแต่ละประเภทควบคู่กันอย่างถูกต้อง ตามความต้องการของพืชและผลวิเคราะห์ดิน เพื่อเพิ่มประสิทธิภาพการผลิตและลดต้นทุนในระยะยาว”
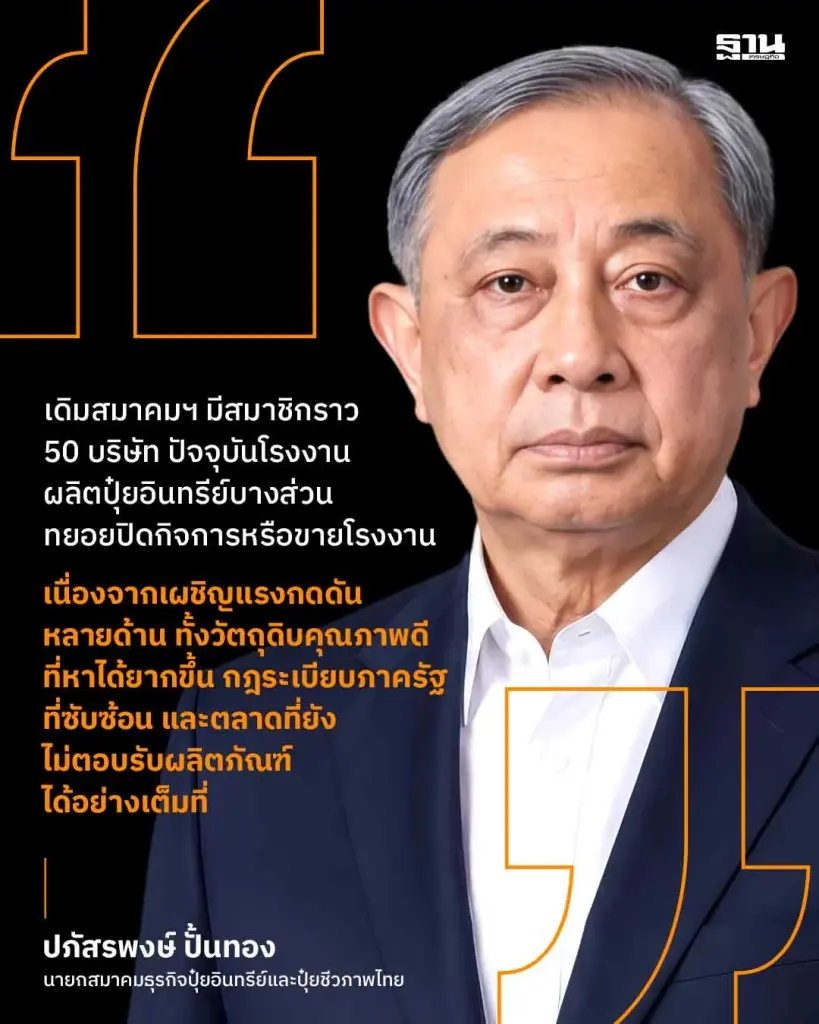
นายปภัสรพงษ์ ปั้นทอง นายกสมาคมธุรกิจปุ๋ยอินทรีย์และปุ๋ยชีวภาพไทย
โรงงานทยอยปิด ปมกฎระเบียบฉุดธุรกิจ
อีกหนึ่งปัญหาที่บั่นทอนอุตสาหกรรม คือจำนวนผู้ประกอบการที่ลดลง จากเดิมสมาคมฯ มีสมาชิกราว 50 บริษัท ปัจจุบันโรงงานผลิตปุ๋ยอินทรีย์บางส่วนทยอยปิดกิจการหรือขายโรงงาน เนื่องจากเผชิญแรงกดดันหลายด้าน ทั้งวัตถุดิบคุณภาพดีที่หาได้ยากขึ้น กฎระเบียบภาครัฐที่ซับซ้อน และตลาดที่ยังไม่ตอบรับผลิตภัณฑ์ได้อย่างเต็มที่
โดยเฉพาะขั้นตอนการขึ้นทะเบียนปุ๋ยอินทรีย์กับกองควบคุมปุ๋ย กรมวิชาการเกษตร ในเรื่องเกณฑ์การย่อยสลาย (GI) ซึ่งเดิมกำหนดไว้ที่ 80% แต่จากการทดสอบร่วมกับนักวิชาการ มีข้อสรุปว่าสามารถปรับเกณฑ์การย่อยสลายลงเหลือ 60% ได้ โดยผลการทดลองได้รับการยอมรับจากผู้เกี่ยวข้องแล้ว แต่เรื่องยังค้างอยู่ที่กองควบคุมปุ๋ย และยังไม่ได้ส่งต่อให้คณะอนุกรรมการและคณะกรรมการปุ๋ยพิจารณา ซึ่งจากความล่าช้าดังกล่าวทำให้ผู้ประกอบการกังวลว่า กฎเกณฑ์และกระบวนการอนุมัติที่ไม่ทันต่อสถานการณ์จะกลายเป็นต้นทุนแฝง และจำกัดโอกาสการพัฒนาผลิตภัณฑ์ใหม่ของภาคเอกชน
ไร้แบรนด์เจ้าตลาด ร้านค้าไม่รับวางขาย
นอกจากปัญหาด้านกฎระเบียบแล้ว ตลาดปุ๋ยอินทรีย์ไทยยังไม่มีแบรนด์ที่ครองตลาดระดับประเทศอย่างชัดเจน เกษตรกรจำนวนมากตัดสินใจซื้อจากราคาเป็นหลัก ขณะที่ร้านค้าปลีกไม่ค่อยนิยมรับสินค้าไปวางจำหน่าย เพราะหมุนเวียนช้าและใช้พื้นที่จัดเก็บมาก ผู้ประกอบการจึงต้องปรับกลยุทธ์ด้วยการสร้างฐานลูกค้าเฉพาะกลุ่มในแต่ละพื้นที่ หรือรับจ้างผลิตสินค้า (OEM) ให้แก่ลูกค้าตามความต้องการ แทนการทำตลาดในวงกว้างที่ต้องใช้เงินทุนและเครือข่ายในการจัดจำหน่ายจำนวนมาก เมื่อกำลังซื้อในประเทศยังไม่ขยายตัว ผู้ประกอบการบางส่วนจึงหันไปทำตลาดต่างประเทศ โดยเฉพาะบังกลาเทศและประเทศในทวีปแอฟริกา ซึ่งในบางช่วงมีปริมาณส่งออกเกือบ 10,000 ตัน สะท้อนว่าตลาดต่างประเทศกลายเป็นช่องทางสำคัญในการพยุงธุรกิจ
ท่ามกลางข้อจำกัดของตลาดภายในประเทศด้านวัตถุดิบ อุตสาหกรรมยังต้องปรับตัวตามการเปลี่ยนแปลงของภาคการผลิต อาทิ วัตถุดิบ ชานอ้อยถูกนำไปใช้เป็นเชื้อเพลิงในโรงงานมากขึ้น ทำให้ต้นทุนการผลิตสูง ผู้ผลิตปุ๋ยจึงหันมาใช้กากตะกอนหม้อกรอง (Filter Cake) และกากเปลือกไม้จากโรงงานกระดาษเป็นวัตถุดิบทดแทน ขณะที่กากอาหารจากโรงงานแปรรูปอาหารสามารถนำมาใช้ผลิตปุ๋ยคุณภาพได้เช่นกัน
ปี 70 ยังเหนื่อย ติดหล่มกฎระเบียบ
สำหรับแนวโน้มปีหน้า นายปภัสรพงษ์ ประเมินว่า อุตสาหกรรมปุ๋ยอินทรีย์ยังมีโอกาสเติบโตจำกัด หากปัญหาเชิงโครงสร้างและอุปสรรคด้านกฎระเบียบไม่ได้รับการแก้ไข โดยเปรียบสถานการณ์ผู้ประกอบการในขณะนี้ว่าเหมือน “คนไข้ป้อแป้” ที่ต้องประคองตัวเพื่อให้อยู่รอด
“อยากจะฝากถึงเกษตรกรให้ศึกษาข้อมูลก่อนเลือกซื้อปุ๋ย ไม่หลงเชื่อคำโฆษณาเกินจริง และเลือกใช้ปุ๋ยอินทรีย์ร่วมกับปุ๋ยเคมีอย่างเหมาะสมตามผลวิเคราะห์ดินและความต้องการของพืช เพื่อช่วยลดต้นทุนและรักษาประสิทธิภาพการผลิตอย่างยั่งยืน”
ทั้งนี้โจทย์สำคัญจึงไม่ได้อยู่เพียงการผลักดันนโยบายเกษตรสีเขียว แต่ต้องทำให้เกษตรกรเข้าถึงความรู้ ผู้ประกอบการแข่งขันได้ และกระบวนการกำกับดูแลเดินหน้าอย่างมีประสิทธิภาพ มิฉะนั้น เป้าหมายเกษตรยั่งยืนอาจเดินหน้าเร็วกว่าความเป็นจริงของอุตสาหกรรมที่ต้องเป็นหนึ่งในกลไกขับเคลื่อนนโยบายดังกล่าว
หน้า 13 หนังสือพิมพ์ฐานเศรษฐกิจ ฉบับที่ 4,246 วันที่ 22 - 24 ตุลาคม พ.ศ. 2569